Domain qoms.de kaufen?
Wir ziehen mit dem Projekt
qoms.de um.
Sind Sie am Kauf der Domain
qoms.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qoms.de kaufen?
Was ist Kreditinstitut Beispiel?
Was ist Kreditinstitut Beispiel? Ein Kreditinstitut ist eine Bank oder eine andere Finanzinstitution, die Finanzdienstleistungen wie Kredite, Einlagen und Zahlungsverkehr anbietet. Ein Beispiel für ein Kreditinstitut ist die Deutsche Bank, eine der größten Banken in Deutschland. Kreditinstitute spielen eine wichtige Rolle in der Wirtschaft, indem sie Unternehmen und Privatpersonen finanzielle Mittel zur Verfügung stellen. Sie unterliegen strengen regulatorischen Vorschriften, um die Stabilität des Finanzsystems zu gewährleisten. **
Was ist ein deutsches Kreditinstitut?
Ein deutsches Kreditinstitut ist ein Finanzunternehmen, das Bankgeschäfte betreibt und Kredite an Kunden vergibt. Es kann sich dabei um eine Bank, eine Sparkasse oder eine Genossenschaftsbank handeln. Diese Institute nehmen Einlagen von Kunden entgegen, vergeben Kredite, bieten Zahlungsverkehrsdienstleistungen an und betreiben Wertpapiergeschäfte. Sie unterliegen der Aufsicht der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) und der Europäischen Zentralbank. In Deutschland gibt es eine Vielzahl von Kreditinstituten, die unterschiedliche Finanzdienstleistungen anbieten. **


Ähnliche Suchbegriffe für Kreditinstitut
Top-Angebote
Produkte zum Begriff Kreditinstitut:
-
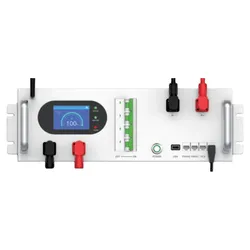
Felicitysolar FLH48100UCG2 Batterie-Management-SystemSteuereinheit für das FLH48100UG2 Rack-Speichersystem Das Felicitysolar FLH48100UCG2 Batterie-Management-System ist die zentrale Steuereinheit des FLH48100UG2 Hochvolt-Speichersystems. Es übernimmt die Kommunikation, Schutzfunktionen und Überwachung für bis zu 17 Batteriemodule des Typs FLH48100UMG2 in einem Cluster. Zusammen mit mindestens fünf Batteriemodulen bildet es ein skalierbares Rack-Speichersystem für den stationären Einsatz. Auf einen Blick Integriertes Smart-BMS Eingebautes Smart-BMS mit Leistungsschalter und Sicherung schützt das System zuverlässig im Betrieb. Skalierbar bis 87 kWh Ein Cluster fasst bis zu 17 Module (87,04 kWh); bis zu 16 Cluster lassen sich parallel verschalten. WiFi-Monitoring integriert Integriertes WiFi ermöglicht Überwachung via Fsolar-App und Cloud-Plattform ohne zusätzliche Hardware. RS485 und CAN Kommunikation über RS485 und CAN gewährleistet Kompatibilität mit gängigen Wechselrichtern und PCS. Funktion und Rolle im Speichersystem Das Felicitysolar FLH48100UCG2 Batterie-Management-System ist die Steuer- und Kommunikationszentrale des FLH48100UG2 Hochvolt-Speichersystems. Jedes System benötigt eine dieser Control Units, die zusammen mit mindestens fünf Batteriemodulen ein Cluster bilden. Der Ausbau ist modular möglich: Pro Cluster können bis zu 17 Batteriemodule angeschlossen werden, was eine nutzbare Systemkapazität von bis zu 87,04 kWh bei 90% Entladetiefe ermöglicht. Mehrere Cluster lassen sich parallel betreiben, sodass sehr große Speicherkapazitäten im Megawattstunden-Bereich realisierbar sind. Die BCU kommuniziert über den LINKO-Port mit dem ersten Batteriemodul und damit mit der gesamten Modulkette. Für die Anbindung an Wechselrichter oder Power-Conversion-Systeme (PCS) stehen RS485- und CAN-Schnittstellen bereit. Die Stromtragfähigkeit der externen Anschlusskabel beträgt bis zu 100 A im kontinuierlichen Lade- und Entladebetrieb. Überwachung, Bedienung und Konnektivität Das Felicitysolar FLH48100UCG2 Batterie-Management-System verfügt über ein LCD-Display, das alle wesentlichen Systemdaten anzeigt. Darunter State of Charge (SOC), State of Health (SOH), Lade- und Entladestrom, Zellspannungen und -temperaturen sowie Fehlerhistorie. Status-LEDs für Betrieb, Lade-/Entladestatus und Fehlererkennung erleichtern die schnelle Zustandskontrolle vor Ort. Das eingebaute WiFi-Modul verbindet die BCU mit dem Heimnetzwerk und der Fsolar-Cloud-Plattform. Über die Fsolar-App lassen sich Anlagendaten einsehen und verwalten. Firmware-Updates sowie Parameterkonfigurationen können per RS485, WiFi, Bluetooth oder USB durchgeführt werden. Das System erkennt virtuelle Adressen im Parallelbetrieb automatisch, ohne dass DIP-Schalter gesetzt werden müssen. Schutz, Sicherheit und Installationshinweise Das System beinhaltet einen DC-Leistungsschalter und eine Sicherung. Damit sind grundlegende Schutzfunktionen gegen Über- und Unterspannung, Übertemperatur, Überstrom sowie Isolationsfehler in der Einheit integriert. Zusätzlich ist jedes Batteriemodul mit einem Aerosol-Brandschutzsystem ausgestattet. Die Betriebstemperatur des Felicitysolar FLH48100UCG2 Batterie-Management-Systems liegt im Entladebetrieb zwischen −20°C und +55°C. Der Ladebereich ist auf 0°C bis +55°C begrenzt. Die Schutzart IP21 gilt für das Gerätegehäuse. Die Installation ist ausschließlich durch qualifiziertes Fachpersonal mit elektrischer Ausbildung durchzuführen. Für die Inbetriebnahme gelten lokale Normen und Sicherheitsvorschriften. Das Rack-System wird stehend montiert und kann sowohl bodennah als auch wandseitig befestigt werden. Die Herstellergarantie beträgt 10 Jahre. Technische Details Modell FLH48100UCG2 Mögliche Batteriemodule pro Einheit 5 (Min) bis 17 (Max) System-Betriebsspannung 232–288 V (5 Module) bis 788,9-979,2 V (17 Module) Empfohlener Lade-/Entladestrom 50 A Max. kontinuierlicher Lade-/Entladestrom 100 A Integrierter Schutz Eingebautes Smart-BMS, Breaker, Fuse Schutzart Gehäuse IP21 Kommunikationsschnittstellen RS485, CAN Display LED + LCD Konnektivität WLAN, USB, RS485, Bluetooth Luftfeuchtigkeit 5% - 95% Aufstellhöhe < 2000 m Zertifizierungen CE, IEC 62619, UN38.3 Produktmaße 482,6 x 565 x 150 mm Gewicht 10,3 kg Garantie 10 Jahre Hersteller Felicitysolar Lieferumfang Felicitysolar FLH48100UCG2 Batterie-Management-System 1x FLH48100UCG2 Batterie-Management-System 1x Benutzerhandbuch 1x Garantiekarte 1x Positives Stromkabel (5m, 4AWG, rot) 1x Negatives Stromkabel 2 (5m, 4AWG, schwarz) 1x Negatives Stromkabel zur Reihenschaltung (2m, 4AWG, schwarz) 1x Positives Stromkabel zur Reihenschaltung (35mm, 4AWG, rot) 1x Kommunikationskabel (Batterie zu PCS) 1x Parallel-Kommunikationskabel 4x Schrauben 1x Kommunikationskabel BMS zum erstem Batteriemodul 2x Signalterminal 1x Erdungskabel (2m) 1x Externes 12-V-DC-Debugkabel 2x Widerstand (120-Ohm) 2x Terminal (SC25-8) 1x Magnetring Hast Du Fragen zum Felicitysolar FLH48100UCG2 Batterie-Management-System? Wir helfen Dir gerne! Kontakt aufnehmen657,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kafka, Franz: Der ProzessDer Prozess , Sven Regener liest Franz Kafka , Wellen- & Klemmringe > Mechanische Antriebstechnik , Erscheinungsjahr: 20160922, Produktform: Audio-CD, Inhalt/Anzahl: 5, Beilage: 5 CDs, Autoren: Kafka, Franz, Vorleser: Regener, Sven, Keyword: unvollendet; postum veröffentlicht; Josef K.; Prokurist; Elsa; Festnahme; Anklage; grundlos; Dachboden; Mietskaserne; Gericht; Albtraum; Bürokratie; Urteil, Fachschema: Hörbuch / Roman, Erzählung, Fachkategorie: Klassische Lyrik und Dichtung vor dem 20. Jahrhundert, Zeitraum: Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.), Warengruppe: AUDIO/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Sekunden: 404, Text Sprache: ger, UNSPSC: 85234920, Warenverzeichnis für die Außenhandelsstatistik: 85234920, Verlag: tacheles, Verlag: tacheles, Verlag: tacheles!, Länge: 134, Breite: 132, Höhe: 22, Gewicht: 161, Produktform: Audio-CD, Genre: Hörbücher, Genre: Hörbuch, Herkunftsland: DEUTSCHLAND (DE), Katalog: Gesamtkatalog, Katalog: LIB_MEDIEN, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Audio / Video, Unterkatalog: Hörbücher, Unterkatalog: Lagerartikel, WolkenId: 184742321,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist die Sparkasse ein Kreditinstitut?
Ja, die Sparkasse ist ein Kreditinstitut. Sie ist eine öffentlich-rechtliche Bank, die verschiedene Finanzdienstleistungen anbietet, darunter Kreditvergabe, Einlagenverwaltung und Zahlungsverkehr. Die Sparkassen sind in Deutschland weit verbreitet und spielen eine wichtige Rolle in der regionalen Wirtschaftsförderung. Sie unterliegen der Aufsicht der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) und des jeweiligen Sparkassenverbandes. Insgesamt gibt es über 380 Sparkassen in Deutschland, die jeweils eigenständig agieren, aber unter dem Dach des Deutschen Sparkassen- und Giroverbandes (DSGV) zusammenarbeiten. **
-
Was muss ich bei einem Kreditinstitut schreiben?
Wenn Sie ein Kreditinstitut kontaktieren möchten, sollten Sie in Ihrem Schreiben Ihren Namen, Ihre Kontaktdaten und den Grund für Ihre Kontaktaufnahme angeben. Geben Sie auch an, ob es sich um eine Anfrage, eine Beschwerde oder eine andere Art von Anliegen handelt. Stellen Sie sicher, dass Sie höflich und präzise formulieren und alle relevanten Informationen bereitstellen, um eine schnelle und effektive Antwort zu erhalten. **
-
Kann ein Kreditinstitut ein Konto ohne vorherige Ankündigung sperrren?
Ja, ein Kreditinstitut kann ein Konto ohne vorherige Ankündigung sperren, wenn es verdächtige Aktivitäten oder Missbrauch feststellt. Dies dient dem Schutz des Kontoinhabers und der Verhinderung von Betrug. Der Kontoinhaber kann die Gründe für die Sperrung beim Kreditinstitut erfragen und gegebenenfalls Maßnahmen zur Wiederherstellung des Kontos ergreifen. **
-
Welche Dienstleistungen bietet ein Kreditinstitut neben der Kreditvergabe an?
Ein Kreditinstitut bietet neben der Kreditvergabe auch Dienstleistungen wie Girokonten, Sparkonten und Wertpapierhandel an. Zudem können Kunden bei einem Kreditinstitut auch Versicherungen, Altersvorsorgeprodukte und Finanzberatung in Anspruch nehmen. Ein weiterer Service sind Zahlungsverkehrsdienstleistungen wie Überweisungen, Lastschriften und Kartenzahlungen. **


Welche Services bietet ein typisches Kreditinstitut seinen Kunden an?
Ein typisches Kreditinstitut bietet seinen Kunden Dienstleistungen wie Kontoführung, Kreditvergabe und Geldanlagen an. Zudem werden auch Beratungsdienstleistungen in den Bereichen Finanzplanung und Vermögensverwaltung angeboten. Ein weiterer Service ist die Abwicklung von Zahlungsverkehr, wie Überweisungen und Lastschriften. **
Wurde bei der Überweisung nur das Kreditinstitut angegeben und kein Name?
Wenn bei der Überweisung nur das Kreditinstitut angegeben wurde und kein Name, kann es sein, dass die Überweisung nicht korrekt ausgeführt wird. In der Regel benötigt das Kreditinstitut den Namen des Empfängers, um die Überweisung richtig zuzuordnen. Es ist ratsam, sich mit dem eigenen Kreditinstitut in Verbindung zu setzen, um das Problem zu klären und mögliche Lösungen zu besprechen. **
Top-Angebote
Produkte zum Begriff Kreditinstitut:
-
Felicitysolar FLH48100UCG2 Batterie-Management-SystemSteuereinheit für das FLH48100UG2 Rack-Speichersystem Das Felicitysolar FLH48100UCG2 Batterie-Management-System ist die zentrale Steuereinheit des FLH48100UG2 Hochvolt-Speichersystems. Es übernimmt die Kommunikation, Schutzfunktionen und Überwachung für bis zu 17 Batteriemodule des Typs FLH48100UMG2 in einem Cluster. Zusammen mit mindestens fünf Batteriemodulen bildet es ein skalierbares Rack-Speichersystem für den stationären Einsatz. Auf einen Blick Integriertes Smart-BMS Eingebautes Smart-BMS mit Leistungsschalter und Sicherung schützt das System zuverlässig im Betrieb. Skalierbar bis 87 kWh Ein Cluster fasst bis zu 17 Module (87,04 kWh); bis zu 16 Cluster lassen sich parallel verschalten. WiFi-Monitoring integriert Integriertes WiFi ermöglicht Überwachung via Fsolar-App und Cloud-Plattform ohne zusätzliche Hardware. RS485 und CAN Kommunikation über RS485 und CAN gewährleistet Kompatibilität mit gängigen Wechselrichtern und PCS. Funktion und Rolle im Speichersystem Das Felicitysolar FLH48100UCG2 Batterie-Management-System ist die Steuer- und Kommunikationszentrale des FLH48100UG2 Hochvolt-Speichersystems. Jedes System benötigt eine dieser Control Units, die zusammen mit mindestens fünf Batteriemodulen ein Cluster bilden. Der Ausbau ist modular möglich: Pro Cluster können bis zu 17 Batteriemodule angeschlossen werden, was eine nutzbare Systemkapazität von bis zu 87,04 kWh bei 90% Entladetiefe ermöglicht. Mehrere Cluster lassen sich parallel betreiben, sodass sehr große Speicherkapazitäten im Megawattstunden-Bereich realisierbar sind. Die BCU kommuniziert über den LINKO-Port mit dem ersten Batteriemodul und damit mit der gesamten Modulkette. Für die Anbindung an Wechselrichter oder Power-Conversion-Systeme (PCS) stehen RS485- und CAN-Schnittstellen bereit. Die Stromtragfähigkeit der externen Anschlusskabel beträgt bis zu 100 A im kontinuierlichen Lade- und Entladebetrieb. Überwachung, Bedienung und Konnektivität Das Felicitysolar FLH48100UCG2 Batterie-Management-System verfügt über ein LCD-Display, das alle wesentlichen Systemdaten anzeigt. Darunter State of Charge (SOC), State of Health (SOH), Lade- und Entladestrom, Zellspannungen und -temperaturen sowie Fehlerhistorie. Status-LEDs für Betrieb, Lade-/Entladestatus und Fehlererkennung erleichtern die schnelle Zustandskontrolle vor Ort. Das eingebaute WiFi-Modul verbindet die BCU mit dem Heimnetzwerk und der Fsolar-Cloud-Plattform. Über die Fsolar-App lassen sich Anlagendaten einsehen und verwalten. Firmware-Updates sowie Parameterkonfigurationen können per RS485, WiFi, Bluetooth oder USB durchgeführt werden. Das System erkennt virtuelle Adressen im Parallelbetrieb automatisch, ohne dass DIP-Schalter gesetzt werden müssen. Schutz, Sicherheit und Installationshinweise Das System beinhaltet einen DC-Leistungsschalter und eine Sicherung. Damit sind grundlegende Schutzfunktionen gegen Über- und Unterspannung, Übertemperatur, Überstrom sowie Isolationsfehler in der Einheit integriert. Zusätzlich ist jedes Batteriemodul mit einem Aerosol-Brandschutzsystem ausgestattet. Die Betriebstemperatur des Felicitysolar FLH48100UCG2 Batterie-Management-Systems liegt im Entladebetrieb zwischen −20°C und +55°C. Der Ladebereich ist auf 0°C bis +55°C begrenzt. Die Schutzart IP21 gilt für das Gerätegehäuse. Die Installation ist ausschließlich durch qualifiziertes Fachpersonal mit elektrischer Ausbildung durchzuführen. Für die Inbetriebnahme gelten lokale Normen und Sicherheitsvorschriften. Das Rack-System wird stehend montiert und kann sowohl bodennah als auch wandseitig befestigt werden. Die Herstellergarantie beträgt 10 Jahre. Technische Details Modell FLH48100UCG2 Mögliche Batteriemodule pro Einheit 5 (Min) bis 17 (Max) System-Betriebsspannung 232–288 V (5 Module) bis 788,9-979,2 V (17 Module) Empfohlener Lade-/Entladestrom 50 A Max. kontinuierlicher Lade-/Entladestrom 100 A Integrierter Schutz Eingebautes Smart-BMS, Breaker, Fuse Schutzart Gehäuse IP21 Kommunikationsschnittstellen RS485, CAN Display LED + LCD Konnektivität WLAN, USB, RS485, Bluetooth Luftfeuchtigkeit 5% - 95% Aufstellhöhe < 2000 m Zertifizierungen CE, IEC 62619, UN38.3 Produktmaße 482,6 x 565 x 150 mm Gewicht 10,3 kg Garantie 10 Jahre Hersteller Felicitysolar Lieferumfang Felicitysolar FLH48100UCG2 Batterie-Management-System 1x FLH48100UCG2 Batterie-Management-System 1x Benutzerhandbuch 1x Garantiekarte 1x Positives Stromkabel (5m, 4AWG, rot) 1x Negatives Stromkabel 2 (5m, 4AWG, schwarz) 1x Negatives Stromkabel zur Reihenschaltung (2m, 4AWG, schwarz) 1x Positives Stromkabel zur Reihenschaltung (35mm, 4AWG, rot) 1x Kommunikationskabel (Batterie zu PCS) 1x Parallel-Kommunikationskabel 4x Schrauben 1x Kommunikationskabel BMS zum erstem Batteriemodul 2x Signalterminal 1x Erdungskabel (2m) 1x Externes 12-V-DC-Debugkabel 2x Widerstand (120-Ohm) 2x Terminal (SC25-8) 1x Magnetring Hast Du Fragen zum Felicitysolar FLH48100UCG2 Batterie-Management-System? Wir helfen Dir gerne! Kontakt aufnehmen657,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Kreditinstitut Beispiel?
Was ist Kreditinstitut Beispiel? Ein Kreditinstitut ist eine Bank oder eine andere Finanzinstitution, die Finanzdienstleistungen wie Kredite, Einlagen und Zahlungsverkehr anbietet. Ein Beispiel für ein Kreditinstitut ist die Deutsche Bank, eine der größten Banken in Deutschland. Kreditinstitute spielen eine wichtige Rolle in der Wirtschaft, indem sie Unternehmen und Privatpersonen finanzielle Mittel zur Verfügung stellen. Sie unterliegen strengen regulatorischen Vorschriften, um die Stabilität des Finanzsystems zu gewährleisten. **
-
Was ist ein deutsches Kreditinstitut?
Ein deutsches Kreditinstitut ist ein Finanzunternehmen, das Bankgeschäfte betreibt und Kredite an Kunden vergibt. Es kann sich dabei um eine Bank, eine Sparkasse oder eine Genossenschaftsbank handeln. Diese Institute nehmen Einlagen von Kunden entgegen, vergeben Kredite, bieten Zahlungsverkehrsdienstleistungen an und betreiben Wertpapiergeschäfte. Sie unterliegen der Aufsicht der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) und der Europäischen Zentralbank. In Deutschland gibt es eine Vielzahl von Kreditinstituten, die unterschiedliche Finanzdienstleistungen anbieten. **
-
Ist die Sparkasse ein Kreditinstitut?
Ja, die Sparkasse ist ein Kreditinstitut. Sie ist eine öffentlich-rechtliche Bank, die verschiedene Finanzdienstleistungen anbietet, darunter Kreditvergabe, Einlagenverwaltung und Zahlungsverkehr. Die Sparkassen sind in Deutschland weit verbreitet und spielen eine wichtige Rolle in der regionalen Wirtschaftsförderung. Sie unterliegen der Aufsicht der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) und des jeweiligen Sparkassenverbandes. Insgesamt gibt es über 380 Sparkassen in Deutschland, die jeweils eigenständig agieren, aber unter dem Dach des Deutschen Sparkassen- und Giroverbandes (DSGV) zusammenarbeiten. **
-
Was muss ich bei einem Kreditinstitut schreiben?
Wenn Sie ein Kreditinstitut kontaktieren möchten, sollten Sie in Ihrem Schreiben Ihren Namen, Ihre Kontaktdaten und den Grund für Ihre Kontaktaufnahme angeben. Geben Sie auch an, ob es sich um eine Anfrage, eine Beschwerde oder eine andere Art von Anliegen handelt. Stellen Sie sicher, dass Sie höflich und präzise formulieren und alle relevanten Informationen bereitstellen, um eine schnelle und effektive Antwort zu erhalten. **
Ähnliche Suchbegriffe für Kreditinstitut
-
Kafka, Franz: Der ProzessDer Prozess , Sven Regener liest Franz Kafka , Wellen- & Klemmringe > Mechanische Antriebstechnik , Erscheinungsjahr: 20160922, Produktform: Audio-CD, Inhalt/Anzahl: 5, Beilage: 5 CDs, Autoren: Kafka, Franz, Vorleser: Regener, Sven, Keyword: unvollendet; postum veröffentlicht; Josef K.; Prokurist; Elsa; Festnahme; Anklage; grundlos; Dachboden; Mietskaserne; Gericht; Albtraum; Bürokratie; Urteil, Fachschema: Hörbuch / Roman, Erzählung, Fachkategorie: Klassische Lyrik und Dichtung vor dem 20. Jahrhundert, Zeitraum: Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.), Warengruppe: AUDIO/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Sekunden: 404, Text Sprache: ger, UNSPSC: 85234920, Warenverzeichnis für die Außenhandelsstatistik: 85234920, Verlag: tacheles, Verlag: tacheles, Verlag: tacheles!, Länge: 134, Breite: 132, Höhe: 22, Gewicht: 161, Produktform: Audio-CD, Genre: Hörbücher, Genre: Hörbuch, Herkunftsland: DEUTSCHLAND (DE), Katalog: Gesamtkatalog, Katalog: LIB_MEDIEN, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Audio / Video, Unterkatalog: Hörbücher, Unterkatalog: Lagerartikel, WolkenId: 184742321,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strobel, Cornelia: Prozess EntscheidenProzess Entscheiden , Intelligent entscheiden Dieses Buch widmet sich dem komplexen Thema des Entscheidens in und von Organisationen. Im Mittelpunkt steht das Gestalten des Entscheidensprozesses insbesondere in Transformationsvorhaben. Cornelia Strobel zeigt auf, dass erfolgreiches Transformieren andere Formen des Entscheidens braucht, und beschreibt die zentralen Einflussfaktoren: eine Entscheidenskultur, das Zusammenspiel von Teams und Netzwerken sowie das Verhalten des Einzelnen in seiner jeweiligen Rolle bzw. Funktion. Als Kern im Prozess Entscheiden - Verantworten - Handeln identifiziert sie das Riskieren: ohne Riskieren kein Entscheiden; keine Entscheidung ohne Risiko. Im Buch werden Modelle, Methoden und Instrumente zum Gestalten von Transformationsprozessen mit dem Fokus "Entscheiden" vorgestellt und deren Wirkung an konkreten Beispielen aus der Organisationswelt beleuchtet. Sie zeigen auf, wie Entscheidungsprozesse in Organisationen konkret ausgestaltet werden können. Das Buch ist als Expedition auf einen unbekannten Kontinent konzipiert. Es startet mit dem Reisegrund, der Vorbereitung und besucht unterschiedliche Orte, Sehenswürdigkeiten. Die roten Fäden zur Route bilden das Pentaeder Modell sowie Lernen und Verlernen. Die Autorin: Cornelia Strobel, Dr., Dipl.-Chem.; hypnosystemische Organisationsberaterin, Coach und Teamentwicklerin (DBVC); Ausbilderin und Supervisorin; Inhaberin von Transform Organizations; Lehrbeauftragte an der KSH München. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20250320, Titel der Reihe: Management (Carl Auer System)##, Autoren: Strobel, Cornelia, Seitenzahl/Blattzahl: 180, Keyword: Beratungsprozess; Dialog; Entscheiden; Entscheidungskultur; Entscheidungsprozess; Führen; Führung; Interaktionsprozesse; Kollaboration; Kommunikationsprozesse; Konflikt; Perspektivenvielfalt; Prozess; Risiko; Rolle; Teams; Transformation; Transformationsprozess; Verantwortung, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung~Entscheidungstheorie, Fachkategorie: Management: Entscheidungstheorie, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 19, Gewicht: 286, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ein Kreditinstitut ein Konto ohne vorherige Ankündigung sperrren?
Ja, ein Kreditinstitut kann ein Konto ohne vorherige Ankündigung sperren, wenn es verdächtige Aktivitäten oder Missbrauch feststellt. Dies dient dem Schutz des Kontoinhabers und der Verhinderung von Betrug. Der Kontoinhaber kann die Gründe für die Sperrung beim Kreditinstitut erfragen und gegebenenfalls Maßnahmen zur Wiederherstellung des Kontos ergreifen. **
-
Welche Dienstleistungen bietet ein Kreditinstitut neben der Kreditvergabe an?
Ein Kreditinstitut bietet neben der Kreditvergabe auch Dienstleistungen wie Girokonten, Sparkonten und Wertpapierhandel an. Zudem können Kunden bei einem Kreditinstitut auch Versicherungen, Altersvorsorgeprodukte und Finanzberatung in Anspruch nehmen. Ein weiterer Service sind Zahlungsverkehrsdienstleistungen wie Überweisungen, Lastschriften und Kartenzahlungen. **
-
Welche Services bietet ein typisches Kreditinstitut seinen Kunden an?
Ein typisches Kreditinstitut bietet seinen Kunden Dienstleistungen wie Kontoführung, Kreditvergabe und Geldanlagen an. Zudem werden auch Beratungsdienstleistungen in den Bereichen Finanzplanung und Vermögensverwaltung angeboten. Ein weiterer Service ist die Abwicklung von Zahlungsverkehr, wie Überweisungen und Lastschriften. **
-
Wurde bei der Überweisung nur das Kreditinstitut angegeben und kein Name?
Wenn bei der Überweisung nur das Kreditinstitut angegeben wurde und kein Name, kann es sein, dass die Überweisung nicht korrekt ausgeführt wird. In der Regel benötigt das Kreditinstitut den Namen des Empfängers, um die Überweisung richtig zuzuordnen. Es ist ratsam, sich mit dem eigenen Kreditinstitut in Verbindung zu setzen, um das Problem zu klären und mögliche Lösungen zu besprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.