Domain qoms.de kaufen?
Wir ziehen mit dem Projekt
qoms.de um.
Sind Sie am Kauf der Domain
qoms.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qoms.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Kstools Vermessungs-Software Zur Technischen Dokumentationnur in Verbindung mit ULTIMATEvision MASTER Videoskopen mit 0° 5,5mm Sonde verwendbar ideal zur Einbindung in die technische Dokumentation erst mit dieser Software lassen sich Schäden genau beurteilen, vermessen und interpretieren Messen von Winkeln Abstandsmessungen Messung von Radien Berechnung von Flächen Speichern der bearbeiteten Bilder JPEG-Datenformat Abstandsmesser im Lieferumfang enthalten127,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Pylontech Force-L1 Battery management systemForce-L1 Battery management system SKU: 661331 Pylontech has been pioneering the market for energy storage systems since 2009. Their Lithium Iron Phosphate (LFP) batteries are widely used for residential, commercial and grid tied storage systems.589,90 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Felicitysolar FLH48100UCG2 Batterie-Management-SystemSteuereinheit für das FLH48100UG2 Rack-Speichersystem Das Felicitysolar FLH48100UCG2 Batterie-Management-System ist die zentrale Steuereinheit des FLH48100UG2 Hochvolt-Speichersystems. Es übernimmt die Kommunikation, Schutzfunktionen und Überwachung für bis zu 17 Batteriemodule des Typs FLH48100UMG2 in einem Cluster. Zusammen mit mindestens fünf Batteriemodulen bildet es ein skalierbares Rack-Speichersystem für den stationären Einsatz. Auf einen Blick Integriertes Smart-BMS Eingebautes Smart-BMS mit Leistungsschalter und Sicherung schützt das System zuverlässig im Betrieb. Skalierbar bis 87 kWh Ein Cluster fasst bis zu 17 Module (87,04 kWh); bis zu 16 Cluster lassen sich parallel verschalten. WiFi-Monitoring integriert Integriertes WiFi ermöglicht Überwachung via Fsolar-App und Cloud-Plattform ohne zusätzliche Hardware. RS485 und CAN Kommunikation über RS485 und CAN gewährleistet Kompatibilität mit gängigen Wechselrichtern und PCS. Funktion und Rolle im Speichersystem Das Felicitysolar FLH48100UCG2 Batterie-Management-System ist die Steuer- und Kommunikationszentrale des FLH48100UG2 Hochvolt-Speichersystems. Jedes System benötigt eine dieser Control Units, die zusammen mit mindestens fünf Batteriemodulen ein Cluster bilden. Der Ausbau ist modular möglich: Pro Cluster können bis zu 17 Batteriemodule angeschlossen werden, was eine nutzbare Systemkapazität von bis zu 87,04 kWh bei 90% Entladetiefe ermöglicht. Mehrere Cluster lassen sich parallel betreiben, sodass sehr große Speicherkapazitäten im Megawattstunden-Bereich realisierbar sind. Die BCU kommuniziert über den LINKO-Port mit dem ersten Batteriemodul und damit mit der gesamten Modulkette. Für die Anbindung an Wechselrichter oder Power-Conversion-Systeme (PCS) stehen RS485- und CAN-Schnittstellen bereit. Die Stromtragfähigkeit der externen Anschlusskabel beträgt bis zu 100 A im kontinuierlichen Lade- und Entladebetrieb. Überwachung, Bedienung und Konnektivität Das Felicitysolar FLH48100UCG2 Batterie-Management-System verfügt über ein LCD-Display, das alle wesentlichen Systemdaten anzeigt. Darunter State of Charge (SOC), State of Health (SOH), Lade- und Entladestrom, Zellspannungen und -temperaturen sowie Fehlerhistorie. Status-LEDs für Betrieb, Lade-/Entladestatus und Fehlererkennung erleichtern die schnelle Zustandskontrolle vor Ort. Das eingebaute WiFi-Modul verbindet die BCU mit dem Heimnetzwerk und der Fsolar-Cloud-Plattform. Über die Fsolar-App lassen sich Anlagendaten einsehen und verwalten. Firmware-Updates sowie Parameterkonfigurationen können per RS485, WiFi, Bluetooth oder USB durchgeführt werden. Das System erkennt virtuelle Adressen im Parallelbetrieb automatisch, ohne dass DIP-Schalter gesetzt werden müssen. Schutz, Sicherheit und Installationshinweise Das System beinhaltet einen DC-Leistungsschalter und eine Sicherung. Damit sind grundlegende Schutzfunktionen gegen Über- und Unterspannung, Übertemperatur, Überstrom sowie Isolationsfehler in der Einheit integriert. Zusätzlich ist jedes Batteriemodul mit einem Aerosol-Brandschutzsystem ausgestattet. Die Betriebstemperatur des Felicitysolar FLH48100UCG2 Batterie-Management-Systems liegt im Entladebetrieb zwischen −20°C und +55°C. Der Ladebereich ist auf 0°C bis +55°C begrenzt. Die Schutzart IP21 gilt für das Gerätegehäuse. Die Installation ist ausschließlich durch qualifiziertes Fachpersonal mit elektrischer Ausbildung durchzuführen. Für die Inbetriebnahme gelten lokale Normen und Sicherheitsvorschriften. Das Rack-System wird stehend montiert und kann sowohl bodennah als auch wandseitig befestigt werden. Die Herstellergarantie beträgt 10 Jahre. Technische Details Modell FLH48100UCG2 Mögliche Batteriemodule pro Einheit 5 (Min) bis 17 (Max) System-Betriebsspannung 232–288 V (5 Module) bis 788,9-979,2 V (17 Module) Empfohlener Lade-/Entladestrom 50 A Max. kontinuierlicher Lade-/Entladestrom 100 A Integrierter Schutz Eingebautes Smart-BMS, Breaker, Fuse Schutzart Gehäuse IP21 Kommunikationsschnittstellen RS485, CAN Display LED + LCD Konnektivität WLAN, USB, RS485, Bluetooth Luftfeuchtigkeit 5% - 95% Aufstellhöhe < 2000 m Zertifizierungen CE, IEC 62619, UN38.3 Produktmaße 482,6 x 565 x 150 mm Gewicht 10,3 kg Garantie 10 Jahre Hersteller Felicitysolar Lieferumfang Felicitysolar FLH48100UCG2 Batterie-Management-System 1x FLH48100UCG2 Batterie-Management-System 1x Benutzerhandbuch 1x Garantiekarte 1x Positives Stromkabel (5m, 4AWG, rot) 1x Negatives Stromkabel 2 (5m, 4AWG, schwarz) 1x Negatives Stromkabel zur Reihenschaltung (2m, 4AWG, schwarz) 1x Positives Stromkabel zur Reihenschaltung (35mm, 4AWG, rot) 1x Kommunikationskabel (Batterie zu PCS) 1x Parallel-Kommunikationskabel 4x Schrauben 1x Kommunikationskabel BMS zum erstem Batteriemodul 2x Signalterminal 1x Erdungskabel (2m) 1x Externes 12-V-DC-Debugkabel 2x Widerstand (120-Ohm) 2x Terminal (SC25-8) 1x Magnetring Hast Du Fragen zum Felicitysolar FLH48100UCG2 Batterie-Management-System? Wir helfen Dir gerne! Kontakt aufnehmen657,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kstools Vermessungs-Software Zur Technischen Dokumentationnur in Verbindung mit ULTIMATEvision MASTER Videoskopen mit 0° 5,5mm Sonde verwendbar ideal zur Einbindung in die technische Dokumentation erst mit dieser Software lassen sich Schäden genau beurteilen, vermessen und interpretieren Messen von Winkeln Abstandsmessungen Messung von Radien Berechnung von Flächen Speichern der bearbeiteten Bilder JPEG-Datenformat Abstandsmesser im Lieferumfang enthalten127,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Pylontech Force-L1 Battery management systemForce-L1 Battery management system SKU: 661331 Pylontech has been pioneering the market for energy storage systems since 2009. Their Lithium Iron Phosphate (LFP) batteries are widely used for residential, commercial and grid tied storage systems.589,90 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
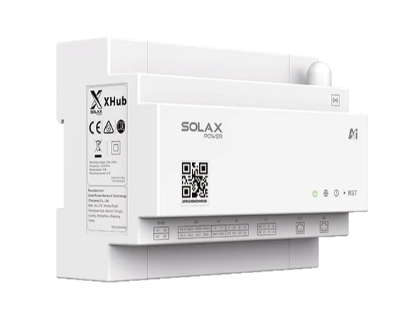
Solax XHub, Energy Management System 104012000900KI-gest�tzte Steuerzentrale f�r intelligentes Energiemanagement Optimiert die Energiefl�sse im Solax Heimspeichersystem Anbindung von Wallboxen, W�rmepumpen und Smart Devices Kompatibel mit EEBUS und g�ngigen Regelschnittstellen Ersetzt das herk�mmliche Energy Meter Direkte Messung bis 80 A oder indirekte Messung �ber Stromwandler Umfangreiche Schnittstellen: WLAN, LAN, Bluetooth, RS485 und digitale Ein-/Ausg�nge Visualisierung und Steuerung �ber Solax Cloud und App Geeignet f�r Residential- und Small-Commercial-Anwendungen Kompakte Bauweise mit Schutzklasse IP20309,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.